Cashflow-Management für nachhaltigen Unternehmenserfolg ist kein abstraktes Konzept aus Lehrbüchern — es ist die tägliche Realität jedes Unternehmers. Wer Einnahmen und Ausgaben nicht präzise im Blick behält, riskiert die Zahlungsunfähigkeit, selbst wenn das Geschäft auf dem Papier profitabel erscheint. Laut Daten der Weltbank scheitern rund 70 Prozent der Unternehmen daran, ihren Geldfluss wirksam zu steuern. Die verbleibenden 30 Prozent, die systematisch planen und analysieren, bauen langfristige Stabilität auf. Dieser Unterschied liegt selten am Produkt oder der Idee — er liegt fast immer an der Fähigkeit, Liquidität zu sichern und Finanzströme vorausschauend zu lenken.
Was Geldfluss wirklich bedeutet und warum er über Bestand entscheidet
Der Begriff Cashflow beschreibt alle Zahlungsströme, die in ein Unternehmen hineinfließen und es verlassen. Eingehende Mittel stammen aus Umsätzen, Investitionen oder Kreditaufnahmen. Ausgehende Mittel decken Löhne, Lieferantenrechnungen, Mieten und Steuern ab. Die Differenz zwischen beiden Seiten bestimmt, ob ein Unternehmen zahlungsfähig bleibt. Ein positiver Saldo bedeutet finanzielle Handlungsfähigkeit. Ein negativer Saldo, auch nur temporär, kann zu ernsthaften Engpässen führen.
Viele Unternehmer verwechseln Gewinn mit Liquidität. Ein Unternehmen kann Gewinne ausweisen und dennoch zahlungsunfähig werden, wenn Kunden spät zahlen oder große Ausgaben zeitlich ungünstig fallen. Besonders kleine und mittlere Unternehmen sind anfällig für diesen Effekt, da ihnen die Puffer fehlen, die Konzerne nutzen können. Das Institut de la Gestion Financière schätzt, dass mittlere Jahresverluste durch mangelhafte Liquiditätssteuerung bei kleinen und mittleren Unternehmen im Schnitt 1,5 Millionen Euro erreichen können.
Seit 2020 hat sich der Druck auf Unternehmen erhöht, ihre Finanzströme transparent zu dokumentieren. Regulierungsbehörden in Europa verlangen zunehmend detaillierte Finanzberichte. Gleichzeitig fordern Investoren und Kreditgeber belastbare Liquiditätsprognosen, bevor sie Kapital bereitstellen. Wer diese Daten nicht liefern kann, verliert Vertrauen und Finanzierungsmöglichkeiten.
Die drei Arten des Cashflows liefern dabei unterschiedliche Informationen: Der operative Cashflow zeigt, ob das Kerngeschäft Geld erwirtschaftet. Der Investitions-Cashflow spiegelt Ausgaben für Maschinen, Immobilien oder digitale Infrastruktur wider. Der Finanzierungs-Cashflow erfasst Kapitalaufnahmen und Rückzahlungen. Nur wer alle drei Ebenen versteht, erhält ein vollständiges Bild der finanziellen Gesundheit seines Unternehmens.
Ein weiterer Aspekt betrifft den Zeithorizont der Planung. Kurzfristige Liquiditätssicherung umfasst typischerweise einen Zeitraum von vier bis zwölf Wochen. Mittelfristige Planung reicht bis zu einem Jahr. Langfristige Szenarien modellieren Entwicklungen über drei bis fünf Jahre. Jeder Horizont erfordert andere Instrumente und eine andere Datenbasis. Wer nur kurzfristig denkt, verpasst strukturelle Risiken. Wer nur langfristig plant, reagiert zu langsam auf aktuelle Engpässe.
Methoden, die ein wirksames Cashflow-Management für nachhaltigen Unternehmenserfolg aufbauen
Systematische Liquiditätssteuerung beginnt mit einer klaren Planungsroutine. Unternehmen, die wöchentlich ihre Zahlungsströme überprüfen, erkennen Engpässe früh genug, um gegenzusteuern. Monatliche Überprüfungen reichen für viele operative Entscheidungen nicht aus. Die Frequenz der Analyse sollte sich an der Volatilität des Geschäftsmodells orientieren.
Bewährte Methoden für eine stabile Liquiditätslage umfassen folgende Praktiken:
- Rollierende 13-Wochen-Liquiditätsplanung als Standardinstrument im Controlling
- Automatisierte Erinnerungen für ausstehende Kundenforderungen ab dem Fälligkeitstag
- Verhandlung von Zahlungszielen mit Lieferanten, die den eigenen Einnahmezyklen entsprechen
- Aufbau einer Liquiditätsreserve von mindestens zwei Monatsumsätzen als Puffer
- Regelmäßige Szenarioanalysen für Umsatzrückgänge von 20 und 40 Prozent
Ein weiterer wirksamer Hebel ist die Beschleunigung des Forderungseinzugs. Rechnungen, die sofort nach Leistungserbringung gestellt werden, verkürzen den Zahlungseingang messbar. Unternehmen, die Skonto für frühe Zahlung anbieten, reduzieren ihre durchschnittliche Forderungslaufzeit deutlich. Factoring, also der Verkauf offener Forderungen an spezialisierte Finanzdienstleister, ist eine weitere Option — besonders für Unternehmen mit langen Zahlungszielen im Geschäftskundenbereich.
Auf der Ausgabenseite lohnt es sich, fixe und variable Kosten regelmäßig zu überprüfen. Fixkosten binden Liquidität unabhängig vom Umsatz. Wer Fixkosten in variable umwandelt, etwa durch Leasing statt Kauf oder durch flexible Personalmodelle, schafft Spielraum in schwachen Phasen. Digitale Buchhaltungssoftware wie DATEV oder Lexware ermöglicht heute eine tagesaktuelle Übersicht aller Zahlungsbewegungen und reduziert den manuellen Aufwand erheblich.
Typische Fehler, die Unternehmen in finanzielle Engpässe treiben
Der häufigste Fehler ist fehlende Vorausplanung. Viele Unternehmer reagieren auf Liquiditätsprobleme erst, wenn sie bereits eingetreten sind. Dann sind die Optionen begrenzt und teuer: Überziehungskredite kosten mehr als reguläre Kreditlinien, und Notverkäufe von Aktiva erfolgen unter Marktwert. Wer hingegen drei Monate im Voraus plant, kann günstigere Lösungen wählen.
Ein zweiter verbreiteter Fehler betrifft die Vermischung von Privat- und Geschäftskonten. Besonders in der Gründungsphase greifen Unternehmer auf Privatmittel zurück, ohne dies sauber zu dokumentieren. Das verzerrt die Finanzlage und erschwert spätere Analysen. Banken und Steuerberater empfehlen eine strikte Trennung von Anfang an.
Unterschätzt wird auch das Risiko saisonaler Schwankungen. Branchen wie Tourismus, Einzelhandel oder Bauwirtschaft erleben regelmäßige Phasen geringerer Einnahmen. Wer diese nicht in der Jahresplanung berücksichtigt, gerät in vorhersehbare Engpässe. Die Industrie- und Handelskammern bieten branchenspezifische Beratung an, um Saisonalität in die Liquiditätsplanung zu integrieren.
Zu aggressive Wachstumspläne sind ein weiteres Risiko. Unternehmen, die schnell expandieren, binden Kapital in Lagerbestand, Personal und Infrastruktur, bevor die entsprechenden Einnahmen eintreffen. Dieses Overtrading-Phänomen hat schon profitable Unternehmen in die Insolvenz geführt. Wachstum muss finanzierbar sein — nicht nur auf dem Papier, sondern in der tatsächlichen Liquiditätslage.
Schließlich unterschätzen viele Unternehmen die Wirkung verspäteter Steuerzahlungen. Umsatzsteuer, Körperschaftsteuer und Gewerbesteuer fallen zu festen Terminen an. Wer diese nicht in seine Liquiditätsplanung einbezieht, erlebt regelmäßige Überraschungen. Steuerberater empfehlen, für jede Steuerart ein separates Rücklagenkonto zu führen und monatlich den geschätzten Betrag zurückzulegen.
Werkzeuge und Anlaufstellen, die Unternehmen konkret weiterbringen
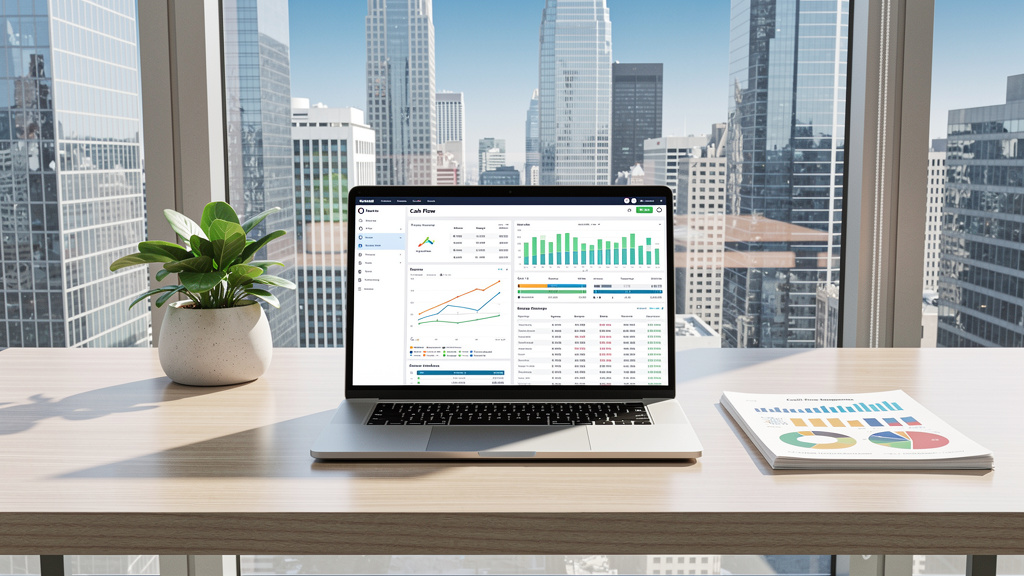
Die verfügbaren Instrumente für eine professionelle Finanzsteuerung sind heute zugänglicher denn je. Cloud-basierte Finanzsoftware ermöglicht Echtzeit-Überblick über alle Konten, automatisierte Mahnläufe und integrierte Planungsmodule. Anbieter wie Sage, Sevdesk oder Candis decken unterschiedliche Unternehmensgrößen ab und lassen sich mit Bankkonten verknüpfen.
Für Unternehmen, die strukturierte Unterstützung suchen, sind Finanzberatungsorganisationen ein sinnvoller Ausgangspunkt. Die Industrie- und Handelskammern bieten kostenlose Erstberatungen an. Spezialisierte Unternehmensberater analysieren Finanzströme und entwickeln individuelle Steuerungsmodelle. Förderinstitute wie die KfW-Bankengruppe stellen zudem zinsgünstige Betriebsmittelkredite bereit, die Liquiditätsengpässe überbrücken.
Banken sind mehr als Kreditgeber. Viele Geschäftsbanken bieten heute digitale Dashboards an, die Zahlungsströme visualisieren und Prognosen erstellen. Einige Institute integrieren künstliche Intelligenz, um Zahlungsausfälle frühzeitig zu identifizieren. Diese Funktionen sind oft im Firmenkontopaket enthalten und werden von Unternehmen zu selten genutzt.
Ein oft übersehenes Werkzeug ist der regelmäßige Austausch mit Branchenkollegen. Unternehmerverbände und Netzwerke ermöglichen den Vergleich von Kennzahlen und die Weitergabe bewährter Praktiken. Wer weiß, wie vergleichbare Unternehmen ihre Forderungslaufzeiten gestalten oder welche Zahlungskonditionen im Markt üblich sind, kann eigene Prozesse gezielt anpassen.
Der Aufbau einer stabilen Finanzstruktur ist kein einmaliges Projekt. Er erfordert kontinuierliche Überprüfung, Anpassung an veränderte Marktbedingungen und den Mut, auch unbequeme Zahlen anzuschauen. Unternehmen, die diese Disziplin entwickeln, schaffen eine belastbare Grundlage — unabhängig davon, welche externen Schocks auf sie zukommen.