Rund 70 Prozent aller Unternehmen scheitern aufgrund mangelhafter Finanzplanung — eine erschreckende Zahl, die zeigt, wie dringend notwendig ein solides Verständnis der eigenen Kostensituation ist. Die Break-even-Analyse bietet genau dieses Fundament: Sie zeigt, ab welchem Punkt ein Unternehmen seine Kosten vollständig deckt und keinen Verlust mehr erwirtschaftet. Wer diesen Schwellenwert kennt, kann fundierte Entscheidungen über Preisgestaltung, Produktionsmengen und Investitionen treffen. Gerade in einem wirtschaftlichen Umfeld, das sich seit der COVID-19-Pandemie stark verändert hat, gewinnt diese Methode an Bedeutung. Dieser Beitrag erklärt, was hinter dem Konzept steckt, wie die Berechnung funktioniert und welche Fehler Unternehmer dabei vermeiden sollten.
Was die Break-even-Analyse wirklich bedeutet
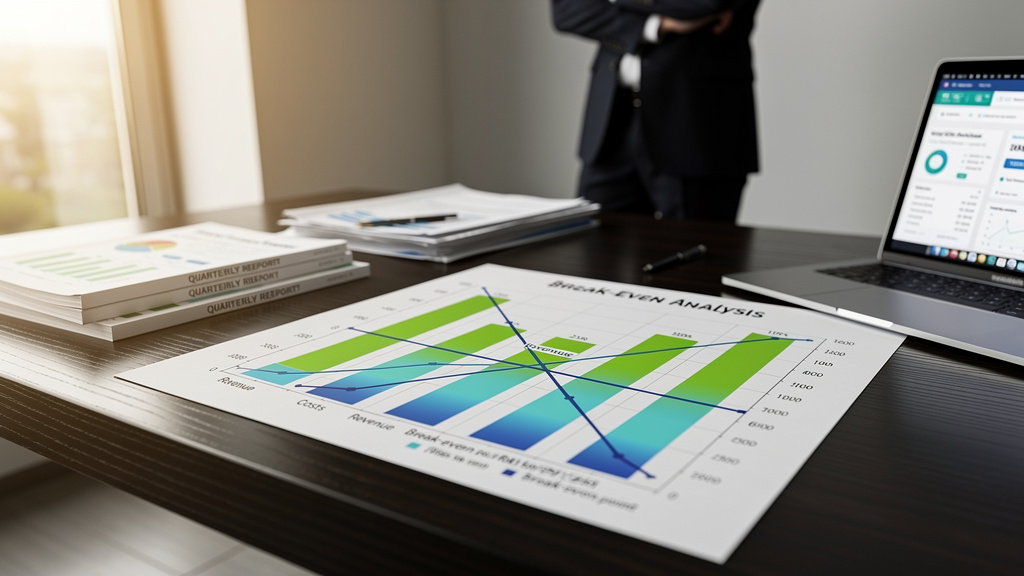
Der Begriff Break-even-Punkt bezeichnet jenen Umsatz, bei dem die Gesamteinnahmen exakt den Gesamtkosten entsprechen. Das Ergebnis ist ein Nettogewinn von null — weder Verlust noch Gewinn. Erst jenseits dieses Punktes beginnt ein Unternehmen, tatsächlich Gewinne zu erzielen. Unterhalb dieses Schwellenwerts arbeitet es mit Verlust.
Diese Analyse gehört zur klassischen Kostenrechnung und wird in der betriebswirtschaftlichen Praxis seit Jahrzehnten eingesetzt. Sie basiert auf der Unterscheidung zwischen zwei Kostenarten: Fixkosten, die unabhängig von der Produktionsmenge anfallen, und variablen Kosten, die mit jeder zusätzlich produzierten Einheit steigen. Miete, Gehälter der Verwaltung und Versicherungen sind typische Fixkosten. Rohstoffe, Verpackung und Liefergebühren zählen zu den variablen Kosten.
Eng verwandt mit dem Break-even-Punkt ist die sogenannte Sicherheitsmarge. Sie beschreibt die Differenz zwischen dem tatsächlich erzielten Umsatz und dem Umsatz, der am Break-even-Punkt erreicht wird. Eine hohe Sicherheitsmarge bedeutet, dass ein Unternehmen selbst bei Umsatzrückgängen noch profitabel bleibt. Eine niedrige Sicherheitsmarge hingegen zeigt, wie anfällig das Geschäftsmodell gegenüber Schwankungen ist.
Für Gründer und Jungunternehmer ist dieses Konzept besonders wertvoll. Laut Schätzungen von Wirtschaftsberatungsorganisationen erreichen rund 30 Prozent der Unternehmen ihren Break-even-Punkt nicht innerhalb der ersten drei Jahre. Das durchschnittliche Unternehmen benötigt etwa ein Jahr, um diesen Schwellenwert zu überschreiten — je nach Branche und Geschäftsmodell kann diese Zeitspanne erheblich variieren.
Die Analyse liefert keine Garantien, aber sie schafft Transparenz über die eigene finanzielle Lage. Sie macht sichtbar, welche Umsatzziele realistisch sein müssen, damit ein Betrieb langfristig überlebensfähig bleibt. Das allein rechtfertigt ihren festen Platz in jeder ernsthaften Finanzplanung.
Warum dieser Schwellenwert über Erfolg oder Misserfolg entscheidet
Ein Unternehmen ohne Kenntnis seines Break-even-Punktes navigiert im Dunkeln. Es kann nicht beurteilen, ob ein neues Produkt rentabel sein wird, ob eine Preissenkung tragbar ist oder ob eine Expansion finanzierbar bleibt. Die Break-even-Analyse schafft hier Klarheit und Orientierung — zwei Eigenschaften, die in unsicheren Märkten Gold wert sind.
Besonders in der Post-COVID-Wirtschaft hat sich gezeigt, wie schnell sich Kostensituationen verändern können. Lieferkettenprobleme, gestiegene Energiepreise und veränderte Nachfragemuster haben viele Unternehmen gezwungen, ihre Kalkulationen grundlegend zu überdenken. Wer seinen Break-even-Punkt kannte und regelmäßig aktualisierte, konnte schneller reagieren als Wettbewerber, die auf Intuition setzten.
Die Analyse unterstützt auch die Kommunikation mit Kapitalgebern. Banken, Investoren und Förderprogramme wie jene von BPI France erwarten belastbare Finanzdaten. Ein klar berechneter Break-even-Punkt zeigt, dass ein Unternehmer seine Zahlen versteht und realistisch plant. Das stärkt das Vertrauen und verbessert die Chancen auf Finanzierungen.
Darüber hinaus hilft die Analyse bei der Preisfindung. Wer weiß, wie viele Einheiten er bei einem bestimmten Preis verkaufen muss, um die Kosten zu decken, kann Preisstrategien gezielter entwickeln. Eine Preissenkung mag kurzfristig mehr Kunden anziehen — aber wenn dadurch der Break-even-Punkt unerreichbar wird, schadet sie mehr als sie nützt.
Schließlich schärft die regelmäßige Durchführung dieser Analyse den unternehmerischen Blick für Kostenstrukturen. Sie zwingt dazu, Fixkosten kritisch zu hinterfragen und variable Kosten genau zu erfassen. Viele Unternehmer entdecken dabei Kostenpositionen, die sie bisher nicht auf dem Schirm hatten — und die erheblichen Einfluss auf die Rentabilität haben.
Schritt für Schritt zur eigenen Berechnung
Die praktische Durchführung einer Break-even-Analyse folgt einer klaren Logik. Wer die Grundformel versteht und die richtigen Daten sammelt, kann die Berechnung selbst in einer einfachen Tabellenkalkulation durchführen. Folgende Schritte führen zum Ziel:
- Fixkosten ermitteln: Alle Kosten auflisten, die unabhängig vom Umsatz anfallen — Miete, Gehälter, Versicherungen, Abschreibungen, Lizenzgebühren.
- Variable Kosten pro Einheit berechnen: Welche Kosten entstehen für jede zusätzlich produzierte oder verkaufte Einheit? Materialkosten, Provisionen und Verpackung gehören dazu.
- Verkaufspreis festlegen: Der geplante oder aktuelle Preis pro Einheit muss klar definiert sein, bevor die Rechnung aufgeht.
- Deckungsbeitrag berechnen: Der Deckungsbeitrag pro Einheit ergibt sich aus dem Verkaufspreis abzüglich der variablen Kosten pro Einheit. Er zeigt, wie viel jede verkaufte Einheit zur Deckung der Fixkosten beiträgt.
- Break-even-Punkt ermitteln: Die Formel lautet: Fixkosten geteilt durch den Deckungsbeitrag pro Einheit. Das Ergebnis ist die Mindestmenge, die verkauft werden muss, um alle Kosten zu decken.
Ein konkretes Beispiel verdeutlicht das Prinzip: Ein kleines Unternehmen hat monatliche Fixkosten von 10.000 Euro. Es verkauft ein Produkt für 50 Euro, dessen variable Kosten 20 Euro betragen. Der Deckungsbeitrag beträgt also 30 Euro pro Einheit. Der Break-even-Punkt liegt bei 10.000 geteilt durch 30, also bei 334 Einheiten pro Monat.
Wer diesen Wert kennt, kann ihn als Planungsgröße in sein Vertriebsziel einbauen. Liegt der erwartete Absatz deutlich über 334 Einheiten, ist das Geschäftsmodell robust. Liegt er nur knapp darüber, sollten Maßnahmen zur Kostensenkung oder Preiserhöhung geprüft werden.
Es empfiehlt sich, die Analyse quartalsweise zu wiederholen, da sich sowohl Fixkosten als auch variable Kosten im Laufe der Zeit verändern können. Auch eine Sensitivitätsanalyse — also die Berechnung, wie sich der Break-even-Punkt bei veränderten Annahmen verschiebt — liefert wertvolle Erkenntnisse für die strategische Planung.
Typische Rechenfehler und wie man sie umgeht
Selbst erfahrene Unternehmer machen bei der Break-even-Analyse wiederkehrende Fehler, die das Ergebnis verfälschen. Der häufigste davon: Fixkosten und variable Kosten werden nicht sauber getrennt. Manche Kosten sind gemischt — sie haben einen fixen und einen variablen Anteil. Telefonkosten mit Grundgebühr und Verbrauchsanteil sind ein klassisches Beispiel. Wer diese Mischkosten nicht korrekt aufteilt, rechnet mit falschen Werten.
Ein weiterer verbreiteter Irrtum betrifft die Vernachlässigung von Steuern und Abgaben. Die Break-even-Analyse auf Vorsteuer-Basis sagt nichts darüber aus, ob das Unternehmen nach Steuern tatsächlich kostendeckend arbeitet. Gerade bei Kapitalgesellschaften können Körperschaftsteuer und Gewerbesteuer die Kalkulation erheblich beeinflussen.
Viele Unternehmer unterschätzen auch die Zeitkomponente. Sie berechnen den Break-even-Punkt einmalig bei der Gründung und aktualisieren ihn nie wieder. Dabei verändern sich Mietpreise, Materialkosten und Löhne ständig. Eine veraltete Berechnung vermittelt ein falsches Sicherheitsgefühl und kann zu folgenschweren Fehlentscheidungen führen.
Problematisch ist außerdem die Annahme, dass alle produzierten Einheiten auch verkauft werden. Lagerhaltungskosten, Retouren und unverkaufte Bestände reduzieren den tatsächlichen Deckungsbeitrag. Wer diese Faktoren nicht einkalkuliert, überschätzt seine Rentabilität systematisch.
Schließlich vernachlässigen manche Unternehmen den Einfluss von Rabatten und Sonderkonditionen auf den durchschnittlichen Verkaufspreis. Wenn 20 Prozent der Kunden einen Mengenrabatt von 15 Prozent erhalten, sinkt der effektive Durchschnittspreis spürbar — und damit steigt der Break-even-Punkt. Wer mit dem Listenpreis rechnet, aber faktisch weniger einnimmt, plant an der Realität vorbei.
Vom Schwellenwert zur langfristigen Finanzstrategie
Die Break-even-Analyse ist kein Selbstzweck. Sie liefert eine Zahl — aber diese Zahl entfaltet ihren Wert erst, wenn sie in einen größeren strategischen Kontext eingebettet wird. Unternehmen, die ihren Break-even-Punkt kennen, können gezielter wachsen, weil sie wissen, welche Umsatzsteigerungen nötig sind, um neue Investitionen zu rechtfertigen.
Institutionen wie die Industrie- und Handelskammern sowie wirtschaftsstatistische Institute empfehlen, die Analyse als festen Bestandteil der jährlichen Finanzplanung zu verankern. Sie ergänzt klassische Instrumente wie die Liquiditätsplanung und die Gewinn-und-Verlust-Rechnung um eine dynamische Perspektive auf die Kostensituation.
Für Unternehmen mit mehreren Produktlinien empfiehlt sich eine segmentierte Berechnung: Jedes Produkt oder jede Dienstleistung erhält einen eigenen Break-even-Punkt. So wird sichtbar, welche Bereiche des Unternehmens die Gewinne tragen und welche dauerhaft defizitär arbeiten. Diese Erkenntnis kann Grundlage für Sortimentsentscheidungen oder die Neuausrichtung des Geschäftsmodells sein.
Wer die Analyse konsequent einsetzt, entwickelt mit der Zeit ein feines Gespür für die finanzielle Belastbarkeit seines Unternehmens. Er erkennt frühzeitig, wenn Kostenstrukturen aus dem Ruder laufen, und kann gegensteuern, bevor Verluste sich ansammeln. Das ist keine Garantie gegen wirtschaftliche Schwierigkeiten — aber es ist der klarste Weg, sie frühzeitig zu erkennen und zu bewältigen.